
Sprzedaż B2B i e-commerce
Płatności odroczone w B2B bez utraty płynności
Płatności odroczone w B2B da się dawać bez utraty płynności pod dwoma warunkami: termin dostają tylko klienci, którym świadomie go przyznajesz, a koszt czekania na pieniądze nie zostaje w całości u Ciebie. Pierwsze załatwia kontrola terminu per klient, drugie zewnętrzne finansowanie, najlepiej takie, za które płaci kupujący. Poniżej wyjaśniamy, skąd bierze się dziura w gotówce, co mówi prawo o terminach między firmami i jak porównać dostępne sposoby jej załatania.
Skąd bierze się problem z płynnością
Płatność odroczona (inaczej termin płatności albo kredyt kupiecki) to sprzedaż, w której towar wydajesz dziś, a zapłatę dostajesz po ustalonej liczbie dni. W B2B klient zwykle tego oczekuje, bo sam sprzedaje dalej i chce zapłacić z pieniędzy, które zarobi na Twoim towarze.
Po Twojej stronie wygląda to odwrotnie. Przy fakturze z terminem 30 dni przez cały miesiąc masz zamrożoną gotówkę: towar wyszedł, koszty poniesione, a wpływu jeszcze nie ma. Przy kilku większych klientach i dłuższych terminach potrafi to zablokować środki potrzebne na bieżącą działalność: zatowarowanie, pensje, podatki.
Podatki są tu osobnym problemem. Obowiązek podatkowy w VAT powstaje co do zasady z chwilą dokonania dostawy (art. 19a ust. 1 ustawy o VAT), a nie z chwilą zapłaty. Jeśli klient ma 60 dni, a Ty rozliczasz VAT miesięcznie, podatek od tej sprzedaży najpewniej zapłacisz urzędowi, zanim klient zapłaci Tobie.
Co mówi prawo o terminach płatności między firmami
Terminy w transakcjach handlowych reguluje ustawa z 8 marca 2013 r. o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych. Z punktu widzenia sprzedawcy liczą się w niej trzy rzeczy:
- Limit 60 dni. Termin zapłaty między przedsiębiorcami nie powinien przekraczać 60 dni od doręczenia faktury. Dłuższy jest dopuszczalny tylko wtedy, gdy strony wyraźnie go uzgodnią i nie jest rażąco nieuczciwy wobec wierzyciela. Gdy duża firma kupuje od małej lub średniej, 60 dni jest granicą bez wyjątków.
- Odsetki bez wezwania. Po upływie terminu należą Ci się odsetki za opóźnienie w transakcjach handlowych, bez konieczności wzywania dłużnika.
- Rekompensata za koszty odzyskiwania należności (art. 10 ustawy): równowartość 40 euro przy długu do 5 000 zł, 70 euro przy długu powyżej 5 000 zł i poniżej 50 000 zł oraz 100 euro od 50 000 zł wzwyż.
Te narzędzia pomagają odzyskać pieniądze od klienta, który się spóźnia. Nie rozwiązują natomiast problemu klienta, który płaci dokładnie w terminie, tylko termin jest długi. Wtedy potrzebujesz finansowania, a nie windykacji.
Trzy sposoby finansowania terminu płatności
Gotówkę zamrożoną w należnościach można odblokować na trzy podstawowe sposoby. Różnią się tym, kto płaci za finansowanie i jaką część sprzedaży obejmują.
| Rozwiązanie | Kto ponosi koszt | Co obejmuje | Kiedy masz pieniądze |
|---|---|---|---|
| Kredyt obrotowy | sprzedawca (odsetki i prowizje) | limit na całą działalność, niezależnie od konkretnych faktur | od razu, ale jako dług, który trzeba spłacić |
| Faktoring | sprzedawca (prowizja od faktury) | faktury przekazane faktorowi, często cały portfel klienta | po przekazaniu faktury, w części lub całości jej wartości |
| Finansowanie po stronie kupującego | kupujący, który wybiera odroczenie lub raty | tylko transakcje, przy których klient sam wybrał odroczenie | krótko po zamówieniu, w pełnej kwocie |
Kredyt i faktoring działają, ale oba obciążają Twoją marżę i zwykle są sztywne: obejmują wszystko, także transakcje, które finansowania wcale nie potrzebują. Przy faktoringu trzeba też sprawdzić, kto ponosi ryzyko niewypłacalności klienta, bo w wariancie niepełnym zostaje ono u Ciebie.
Jak działa odroczenie po stronie kupującego
Finansowanie po stronie kupującego odwraca ciężar: to kupujący decyduje, czy chce odroczyć płatność lub rozłożyć ją na raty, i to on ponosi koszt tej decyzji. Ty dostajesz pełną kwotę od razu, jakby klient zapłacił z góry.
W praktyce wygląda to tak:
- Klient składa zamówienie i przy płatności wybiera odroczenie lub raty.
- Dostawca finansowania (np. PragmaPay) ocenia transakcję i wypłaca Ci pełną należność.
- Klient rozlicza się z finansującym w ustalonym terminie, na warunkach, które zaakceptował.
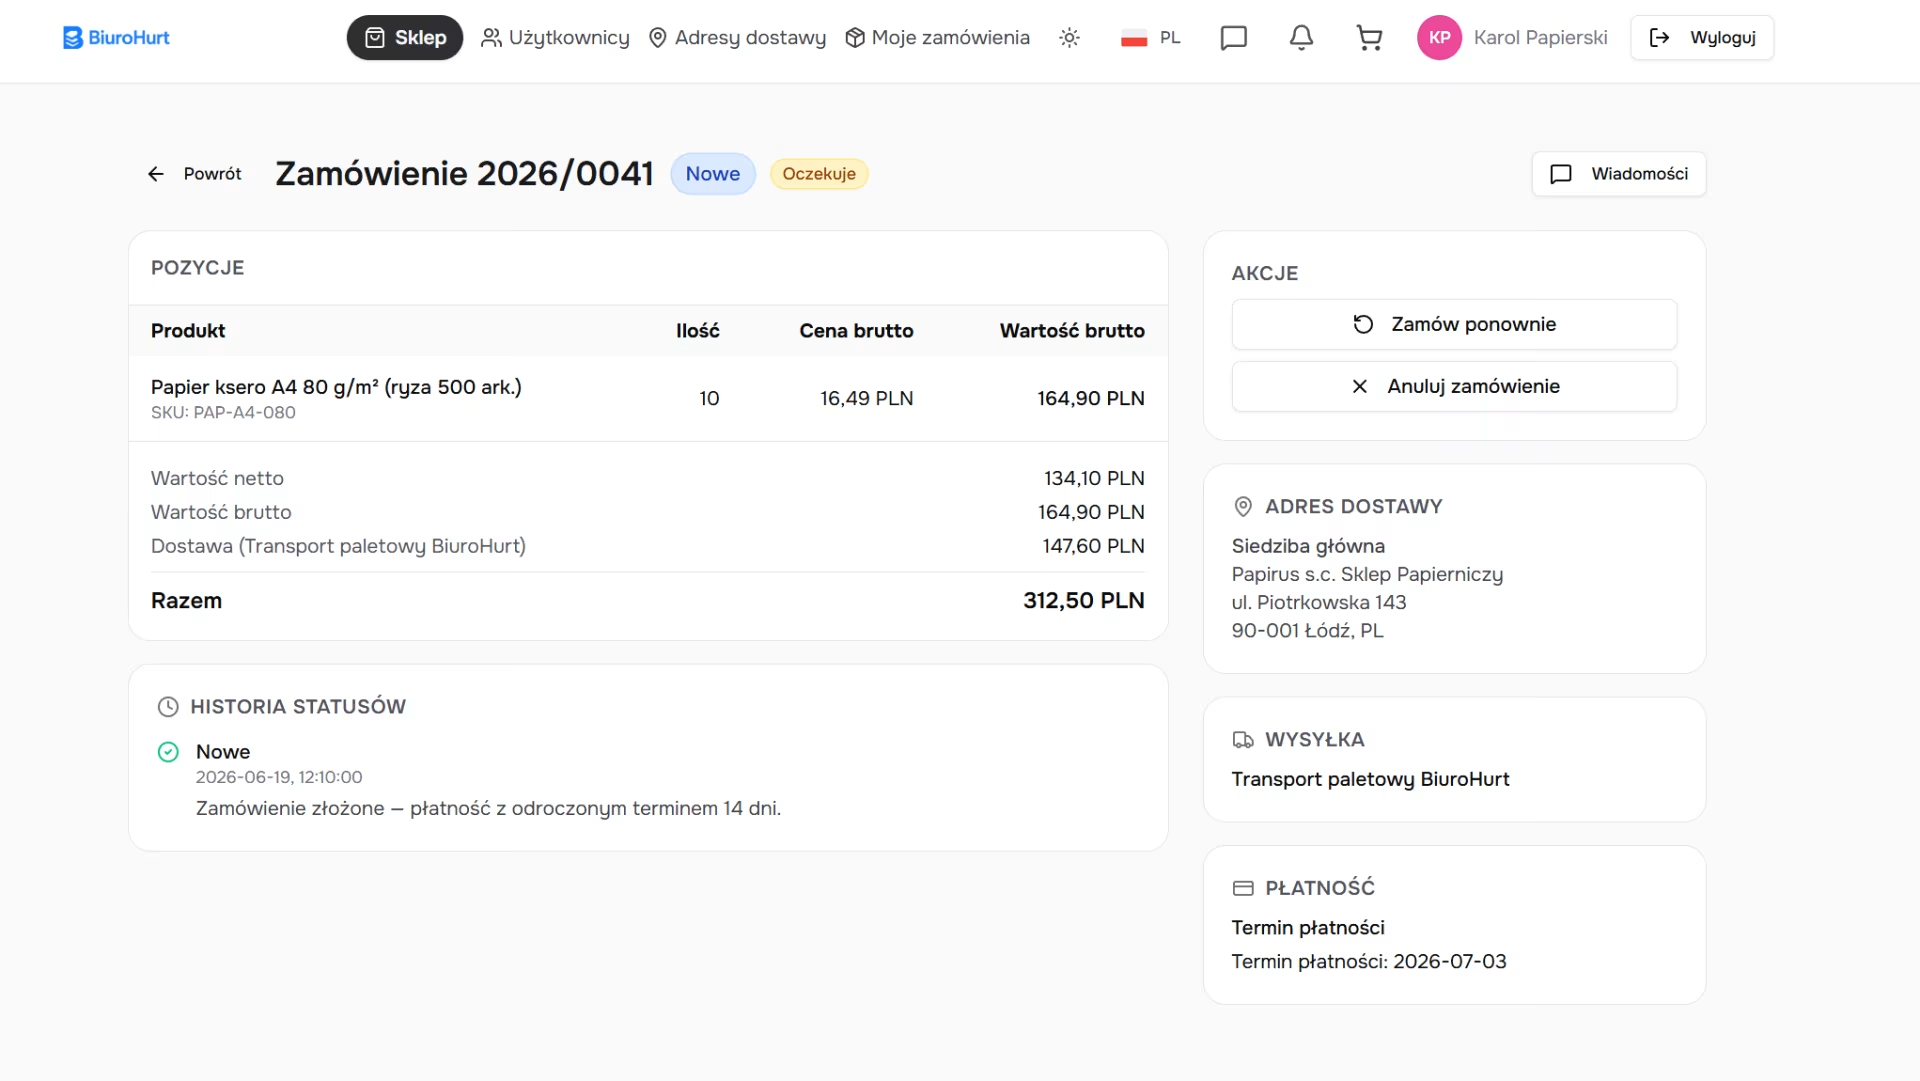
Sprzedajesz „z terminem”, jak dotąd, ale płynność zostaje u Ciebie, a nie u klienta. To zmienia rachunek ekonomiczny każdej większej transakcji.
Kiedy finansowanie po stronie kupującego się opłaca
- Masz klientów, którzy oczekują terminu płatności i nie kupią „z góry”.
- Pojedyncze zamówienia są na tyle duże, że zamrożenie gotówki boli.
- Nie chcesz obejmować faktoringiem całej sprzedaży, tylko wybrane transakcje.
- Zależy Ci, żeby koszt finansowania ponosił kupujący, a nie sprzedawca.
Mniej sensu ma przy drobnych, częstych zamówieniach od klientów, których dobrze znasz i którzy płacą w terminie. Tam wystarczy krótki termin ustawiony wprost na kliencie.
Na co uważać przy odroczonych płatnościach
- Przejrzystość kosztu dla klienta. Kupujący musi jasno widzieć, ile kosztuje odroczenie, zanim je wybierze. Ukryty koszt wraca potem jako reklamacja albo utracony klient.
- Limit i decyzja finansującego. Nie każda transakcja i nie każdy klient dostanie finansowanie. To normalne, ale warto mieć dla takiego klienta drugą ścieżkę: przedpłatę albo własny, krótszy termin.
- Spójność z fakturą. Płatność, faktura i zamówienie powinny opisywać tę samą transakcję, żeby księgowość się zgadzała. Od wejścia obowiązkowego KSeF faktura żyje w systemie państwowym, więc rozjazd kwot trudniej potem wyprostować; piszemy o tym w tekście o KSeF 2026 w sprzedaży B2B.
- Jeden termin dla wszystkich. Ten sam termin dla nowego klienta i dla odbiorcy, który od lat płaci w terminie, oznacza albo niepotrzebne ryzyko, albo niepotrzebnie odstraszonego stałego klienta.
Termin płatności w vendispace: per firma, grupa i klient
W sklepie vendispace klient przy zamówieniu wybiera jedną z form płatności, które mu udostępniłeś: przedpłatę przelewem, płatność online przez bramkę (Przelewy24, PayU, Tpay albo PayNow) albo płatność z terminem. Które formy widzi, ustawiasz na trzech poziomach: firma, grupa klientów, pojedynczy klient. Nowy odbiorca może więc płacić tylko z góry, a sprawdzony dostaje termin.
Sam termin działa tak samo trzypoziomowo. Domyślną liczbę dni ustawiasz dla całej firmy (bez ustawienia jest to 14 dni), grupa klientów może ją nadpisać, a klient nadpisuje grupę. System przyjmie od 1 do 365 dni, ale ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych co do zasady ogranicza terminy między firmami do 60 dni.
Przy składaniu zamówienia system zapisuje na nim termin i datę płatności. Klient widzi tę datę przy swoim zamówieniu, Ty w panelu. Późniejsza zmiana terminu na kliencie nie przesuwa dat w zamówieniach już złożonych. Zamówienie z terminem trafia od razu do realizacji, a nie czeka na wpłatę jak przedpłata, i da się je oznaczyć jako opłacone także po wysyłce, bo przy terminie przelew z zasady przychodzi po wydaniu towaru.
Faktura do takiego zamówienia powstaje przez podpięte konto w inFakcie albo Fakturowni, więc zamówienie, faktura, płatność i wysyłka opisują tę samą transakcję. Jak te elementy łączą się w jeden obieg, opisaliśmy w tekście o integracjach w B2B: faktury, płatności i wysyłka.
Podsumowanie
- Termin płatności to kredyt, który dajesz klientowi z własnych pieniędzy, a VAT od tej sprzedaży zwykle płacisz, zanim on zapłaci Tobie.
- Ustawa o przeciwdziałaniu nadmiernym opóźnieniom ogranicza terminy między firmami co do zasady do 60 dni i daje Ci odsetki oraz rekompensatę, gdy klient się spóźnia.
- Kredyt obrotowy i faktoring finansują termin Twoim kosztem. Finansowanie po stronie kupującego przerzuca ten koszt na klienta, który wybiera odroczenie.
- Najtańszym narzędziem jest różnicowanie: termin i formy płatności ustawione osobno dla grup i pojedynczych klientów.
Najczęstsze pytania
Jaki termin płatności dać nowemu klientowi B2B?
Najbezpieczniej żaden albo krótki, dopóki klient nie złoży kilku zamówień i nie zapłaci za nie w terminie. Na start wystarczy przedpłata lub płatność online, a termin włączasz, gdy klient zbuduje historię. W vendispace to zmiana form płatności na karcie klienta, bez zmiany ustawień dla pozostałych.
Co mogę zrobić, gdy klient nie zapłaci w terminie?
Na podstawie ustawy z 8 marca 2013 r. naliczasz odsetki za opóźnienie w transakcjach handlowych i możesz żądać rekompensaty 40, 70 lub 100 euro, zależnie od kwoty długu. Praktycznie równie ważne jest, żeby taki klient kolejne zamówienia składał już z przedpłatą, dopóki nie ureguluje zaległości.
Czy muszę zapłacić VAT, zanim klient zapłaci mi za fakturę?
Zwykle tak, bo obowiązek podatkowy powstaje z chwilą dostawy, a nie zapłaty. Jeśli klient nie zapłaci wcale, ustawa o VAT przewiduje ulgę na złe długi (art. 89a), dostępną po 90 dniach od upływu terminu płatności. To jednak odzyskanie podatku po fakcie, a nie ochrona płynności.
Czym faktoring różni się od finansowania po stronie kupującego?
W faktoringu to Ty zawierasz umowę z faktorem i płacisz mu prowizję od przekazanych faktur. W finansowaniu po stronie kupującego umowę z finansującym zawiera klient, który sam wybiera odroczenie lub raty i ponosi ich koszt. Ty w obu przypadkach dostajesz pieniądze wcześniej, ale w drugim nie kosztem własnej marży.
Czy mogę dać termin tylko części klientów?
Tak. W vendispace formy płatności i liczba dni terminu są ustawiane na poziomie firmy, grupy klientów i pojedynczego klienta, a niższy poziom nadpisuje wyższy. Klient w sklepie widzi wyłącznie formy płatności i termin, które przysługują jemu.
Czy zmiana terminu na kliencie zmienia terminy w starych zamówieniach?
Nie. Termin i data płatności są zapisywane na zamówieniu w chwili jego złożenia, więc nowe ustawienie dotyczy tylko kolejnych zamówień. Dzięki temu data płatności na zamówieniu zgadza się z tym, co klient zaakceptował przy zakupie.
Termin płatności działa najlepiej razem z indywidualnymi warunkami handlowymi, więc zajrzyj też do tekstu o tym, jak ustawić cennik indywidualny dla klienta B2B, i do wyjaśnienia, dlaczego sklep B2B na zaproszenia ułatwia prowadzenie różnych warunków dla różnych odbiorców. Co obejmują poszczególne plany, sprawdzisz w cenniku. Chcesz przestać kredytować klientów z własnej kieszeni? Załóż darmowe konto i ustaw terminy płatności na swoich warunkach.
Przeczytaj również
Sklep B2B na zaproszenia — dlaczego zamknięty katalog sprzedaje lepiej
Sklep B2B na zaproszenia: dlaczego zamknięty katalog sprzedaje lepiej, jak zaprosić klienta przez NIP i GUS, kiedy się nie sprawdza i co z widocznością w Google
Czytaj artykuł
KSeF 2026: co zmienia się w sprzedaży B2B i jak się przygotować
KSeF 2026 obowiązuje już w sprzedaży B2B. Terminy, data wystawienia i otrzymania faktury, kary i numer KSeF w przelewach od 2027 r. oraz jak się przygotować.
Czytaj artykuł
Ceny netto w sprzedaży B2B: dlaczego to netto jest główną liczbą
Ceny netto w sprzedaży B2B: dlaczego netto jest główną liczbą w katalogu, kiedy klient liczy w brutto i jak netto łączy się z rabatami, korektami i fakturą.
Czytaj artykułZacznij sprzedawać B2B pod własną marką.
Darmowe konto FreeSpace: dodaj produkt, zaproś klienta, przyjmij pierwsze zamówienie. Bez karty, bez zobowiązań.
Załóż darmowe kontoMasz pytanie? Napisz do nas.